
根據國家第七次全國人口普查數據顯示,0-14歲人口為占我國人口17.95%;15-59歲占63.35%;60歲及以上占18.70%,其中65歲及以上占13.50%。
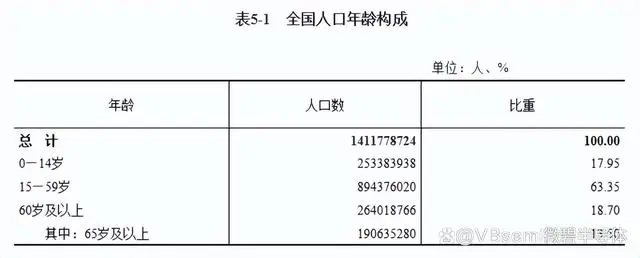
而且2019年-2022年,20-30歲人口由2.35億人逐年降至2.15億人,35-45歲人口由2.19億人增加到2.28億人。可見我國口已嚴重趨向老齡化。
尤其是在目前出生人口急劇下降的情況下,延遲退休提上議事日程,加上人均壽命延長,高齡者仍有收入的現實正在發生,老年人或許將要成為消費主力軍。
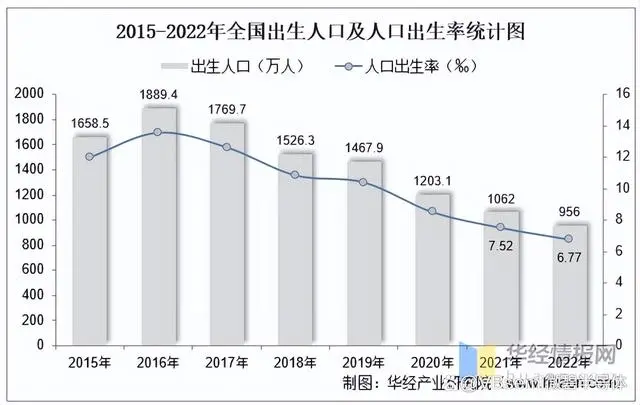
普通人最大的消費莫過於買房,基於國情下,購房基本上是每個家庭都將面對的事,不同的只是在哪里買、什麼時候買。而買房首先要考慮的就是首付和貸款,這些對於一個普通家庭來說就是一座大山,尤其是在一二線城市買房的首付,這也是導致在一二線城市買房者的年齡普遍偏大的原因。
根據深圳中原研究中心的數據顯示,2018年至2021年在深圳購房者的年齡占比在逐年後移。
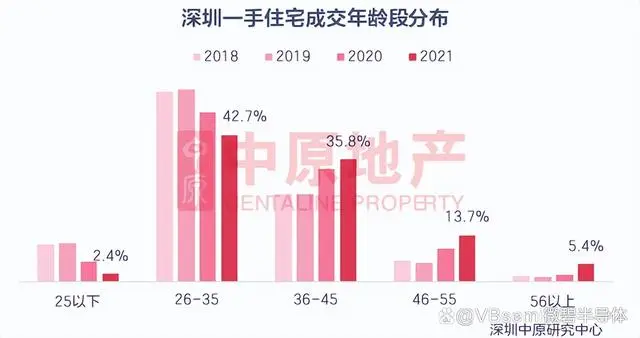
由於購房者的年齡後移,即40多歲才買房。這樣,很多人不太可能貸款30年,首付壓力因此也就增加。如此一來,便形成了年輕時首付不夠,首付夠時,貸款年限又不夠的死迴圈。
根據中國人民銀行發佈《2022年四季度金融機構貸款投向統計報告》顯示,2022年末,房地產貸款全年增加7213億元,占同期各項貸款增量的比例降至3.4%。2021年和2020年,該比例分別為19.1%、26.3%。
在這種形勢下,南寧多個樓盤對外宣稱“住房按揭貸款年齡期限可延長至80歲”,而南寧多家銀行也表示確有其事,目前已有部分銀行在執行。
大唐地產、龍光地產、銀光地產、綠地集團等多家房企的相關行銷負責人均稱已知悉該項政策,個別房企明確表示“已在跟進”,近期旗下多個主力樓盤將與合作銀行推出類似房貸政策。
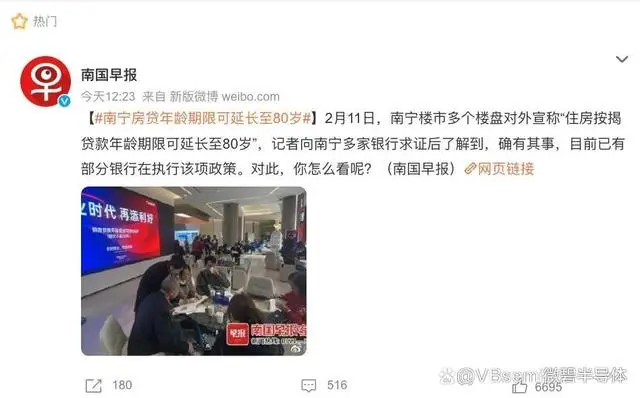
在這種政策下,引起了許多年齡較大者的關注。此前難以貸款買房,但按新的房貸政策,又可以正常申請至少20年期限的房貸,這讓之前房貸年限不夠者有些心動。
加以房貸利率下調、住房公積金貸款額度上調等多番政策提振,目前南寧樓市已出現回暖跡象。
據南寧市住建局官網數據,今年1月21日-1月27日,南寧全市商品房網簽成交套數同比增幅為415.79%,成交面積同比增長638.13%。
由於網簽數據不包含新認購的數據情況,為此,南寧市住建部門進行了市場調研。調研結果顯示,2023年春節1月21日-27日,南寧市區103個營業專案到訪量2889組,商品房成交332套,成交面積約36000平方米,實際的成交量遠大於網簽數據。
2023年開年以來,包括淮北、宜昌、濟寧、紹興、濟南、丹東、亳州以及大連等多個城市上調了住房公積金貸款額度。同時,多個城市延續實施購房補貼及優惠政策,包括濟源、哈爾濱、南京、南昌、長沙、鹽城以及徐州等地。
目前寧波也已有兩家銀行將借款人年齡期限調整至了80歲,而且多家銀行均已在近期延長了借款人年齡期限。按照這種趨勢,全國施行購房借款人年齡期限調至80歲的政策,相信也不會遠。
但是到底會有多少人選擇還一輩子的房貸呢?想想自己後半輩子,哪怕是退休了,做任何事之前還是要想著每個月的房貸,怎麼可能安享晚年。
對此,大家可以發表下自己的看法。
* 如果您需要申請我司樣品,請填寫表格提交,我們會24小時內回復您
 中文
 English
 返回上級頁面


